Abogado de seguros · Martínez Leal Abogados
Abogado de Seguros en Colombia
¿La aseguradora objetó su póliza, le alegó reticencia o no le paga la indemnización? Como abogado de seguros, defendemos a asegurados, beneficiarios y víctimas frente a las compañías de seguros, con atención virtual en todo el país.
Del lado del aseguradoNunca representamos a la aseguradora contra usted.
Toda ColombiaAtención 100 % virtual, sin desplazamientos.
Revisamos la póliza completaNo solo la carta de objeción.
Contacto directoPor WhatsApp durante todo el proceso.
Evaluación en 1 minuto
¿Puede reclamar su seguro?
Responda cuatro preguntas y envíenos el resultado por WhatsApp. Un abogado de seguros lo revisa sin costo.
Qué hacemos
Casos que atiende nuestro abogado de seguros
Un abogado de seguros revisa lo que la aseguradora no le explica: qué dice su póliza, qué preguntó la compañía al venderla, qué pruebas tiene para objetar y qué plazos corren en su contra.
Pólizas objetadas
Por ejemplo, seguros de vida, accidentes personales, hogar, vehículos y pólizas empresariales que la compañía se niega a pagar.
Reticencia en cualquier póliza
Cuando la aseguradora dice que usted ocultó o declaró mal información al contratar.
Preexistencias
Sin embargo, la compañía no puede alegarlas si no hizo exámenes médicos al contratar.
Vida, invalidez y grupo deudores
Seguros de créditos, libranzas e hipotecas que deben pagar la deuda por muerte o invalidez.
SOAT y accidentes de tránsito
Además de gastos médicos e incapacidad, reclamamos a la póliza del responsable.
ARL y accidentes laborales
También accidentes de trabajo, incluidos los de tránsito, prestaciones e incapacidades.
Servidores públicos
Funcionarios de la Fiscalía, el Banco Agrario y otras entidades con pólizas colectivas objetadas.
Demandas contra aseguradoras
Finalmente, procesos ante jueces y la Superintendencia Financiera, con intereses moratorios.
Sus derechos
Qué revisa un abogado de seguros cuando la aseguradora objeta
La ley y las altas cortes protegen al asegurado. Por eso, una carta de objeción no es la última palabra.
Sin exámenes, no hay preexistencia
La Corte Constitucional ha dicho que la aseguradora que no pidió exámenes médicos al contratar no puede alegar después preexistencias (T-222 de 2014).
La reticencia exige pruebas
Además, la información omitida debe ser relevante (artículo 1058 del Código de Comercio) y la Corte ha protegido a asegurados cuando la objeción no prueba mala fe (T-382 de 2023; T-228 de 2025).
La carga de la prueba es de la compañía
Es la aseguradora la que debe demostrar la preexistencia o la reticencia que alega, no usted.
Intereses si no paga a tiempo
Si la aseguradora no paga oportunamente una reclamación bien presentada, debe intereses moratorios (artículo 1080 del Código de Comercio).
Vida y créditos
Abogado de seguros para pólizas de vida y grupo deudores
Cuando una persona con un crédito fallece o queda inválida, el seguro de vida grupo deudores debe pagar la deuda al banco. Sin embargo, es común que la aseguradora objete por preexistencia o reticencia y el banco siga cobrando a la familia. En esos casos, exigimos que la aseguradora pague y que el banco suspenda el cobro mientras se resuelve la reclamación.
Autos y motos
Abogado de seguros para pólizas de vehículos
Por otra parte, en los seguros de autos y motos las objeciones más frecuentes tienen que ver con la pérdida total, el hurto, el conductor, la licencia o el uso del vehículo. Además, la aseguradora debe responder por la responsabilidad civil frente a terceros. Por eso, revisamos la carátula, las exclusiones y el informe del accidente.
Paso a paso
Cómo trabaja su abogado de seguros
Nos cuenta su caso
Primero, por WhatsApp nos envía la póliza, la objeción y lo que tenga.
Revisamos la póliza
Luego analizamos cláusulas, formulario de asegurabilidad, pruebas y plazos.
Definimos la ruta
Reconsideración, queja, tutela o demanda, según convenga.
Reclamamos el pago
Finalmente, lo representamos hasta obtener la indemnización y sus intereses.
Honorarios claros
Cuánto cobra un abogado de seguros
Revisamos su caso sin costo. Si decidimos tomarlo, solo cobramos si la aseguradora le paga: nuestros honorarios son un porcentaje de lo que usted reciba, que acordamos según su caso y dejamos por escrito desde el inicio.
Cada caso se analiza en particular y no prometemos resultados. Si el proceso requiere algún gasto, se lo explicamos antes de empezar.
- Primera revisión sin costoAnalizamos la póliza, la objeción y los plazos.
- Solo cobramos si usted recibe el pagoSi la aseguradora no paga, no hay honorarios.
- Todo por escritoContrato claro desde el primer día.
Revise si está a tiempo
Plazos que vigila un abogado de seguros
El artículo 1081 del Código de Comercio fija dos plazos para reclamar al seguro, y el reloj corre aunque la aseguradora no le responda:
Si es víctima de un accidente, vea también el término de prescripción por accidente de tránsito.
Vías para reclamar
Defensor del Consumidor, Superfinanciera y jueces
En primer lugar, usted puede presentar una queja ante el Defensor del Consumidor Financiero de la aseguradora y ante la Superintendencia Financiera. Además, la Superintendencia tiene funciones jurisdiccionales y puede decidir demandas contra aseguradoras, igual que un juez civil. Así, escogemos la vía más rápida y conveniente para cada caso.
¿Su caso es en Ibagué o el Tolima?
Lo atiende nuestro aliado regional, el Dr. Edwin Martínez Tafur, especialista en Derecho de Seguros.
Blog
Artículos de derecho de seguros
Guías prácticas para entender su póliza y sus derechos. Esta sección se actualiza con cada nuevo artículo.
- Abogado de seguros en Ibagué: pólizas objetadas, reticencia y accidentes en el Tolima
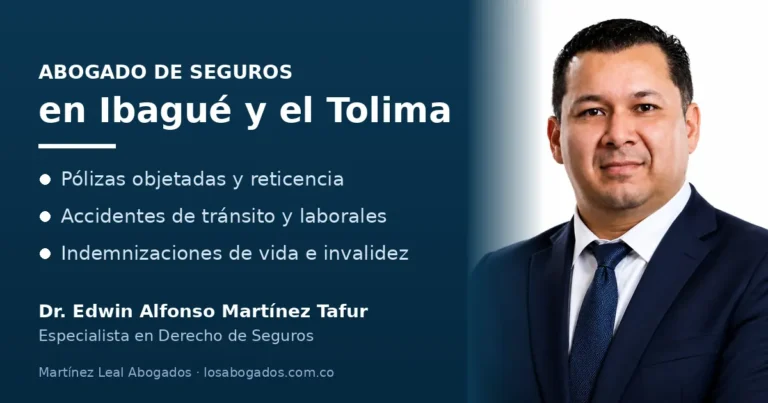 Abogado de seguros en Ibagué y el Tolima para pólizas objetadas, reticencia en cualquier póliza, preexistencias, accidentes de tránsito y laborales. Dr. Edwin Martínez Tafur.
- Póliza negada por preexistencia: guía para funcionarios de la Fiscalía
 ¿Es funcionario de la Fiscalía y le negaron la póliza de vida por preexistencia? Conozca lo que dicen las cortes y cómo reclamar.
- ¿Qué hacer cuando una aseguradora no quiere responder?
 Lo que se debe hacer es: Reclamación ante aseguradora por accidente de tránsito La reclamación ante una aseguradora debe cumplir… Leer más: ¿Qué hacer cuando una aseguradora no quiere responder?
Resolvemos sus dudas
Preguntas frecuentes sobre el abogado de seguros
¿Puedo reclamar si la aseguradora ya me dijo que no?
Sí. La objeción puede discutirse con una reconsideración, una queja ante el Defensor del Consumidor Financiero o una demanda, dentro de los plazos legales.
¿Qué es la objeción de una póliza?
En pocas palabras, es la respuesta en la que la aseguradora se niega total o parcialmente a pagar. Debe ser seria y fundada; si no lo es, puede discutirse ante la propia compañía, la Superintendencia Financiera o un juez.
¿Puedo demandar a una aseguradora sin ir a un juzgado?
Sí. La Superintendencia Financiera puede tramitar demandas contra aseguradoras en ejercicio de funciones jurisdiccionales. Su abogado de seguros le dirá si esa vía conviene en su caso.
¿Atienden fuera de Bogotá?
Sí. Además, trabajamos de manera virtual con clientes de toda Colombia.
¿Qué documentos debo tener?
La póliza o el certificado de seguro, la carta de objeción, la historia clínica o el informe del accidente y los soportes de pago de primas.
¿Cuánto cuesta?
Escríbanos por WhatsApp. Le explicamos la forma de trabajo y los honorarios antes de empezar.
Hable hoy con un abogado de seguros
¿Le objetaron la póliza? Revisamos su caso
Escríbanos por WhatsApp al 313 443 0609 y cuéntenos qué pasó con su seguro.
Contenido informativo. No reemplaza la asesoría sobre su caso concreto. Cada caso se analiza en particular y no se garantizan resultados.
