¿Busca un abogado de seguros en Ibagué porque la aseguradora objetó su póliza, le alegó reticencia o no le quiere pagar la indemnización de un accidente? En el Tolima, muchas personas aceptan una carta de objeción como si fuera definitiva. Sin embargo, la ley y las altas cortes ponen límites claros a las compañías de seguros.
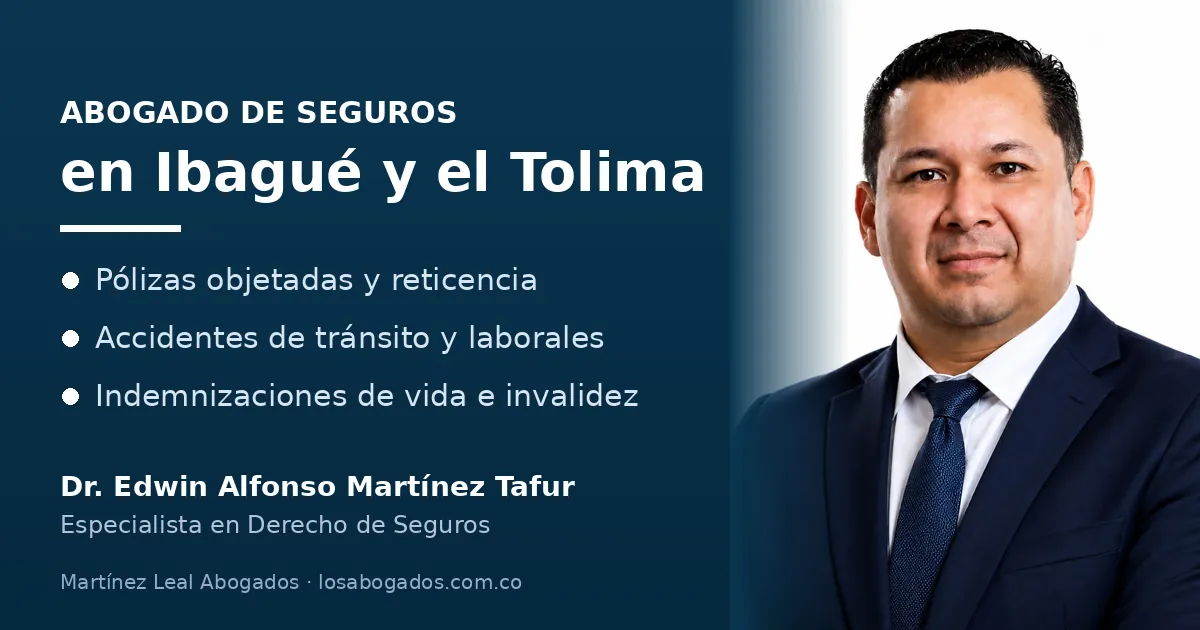
El Dr. Edwin Alfonso Martínez Tafur, especialista en Derecho de Seguros y en Derecho Laboral y de la Seguridad Social, atiende casos de Ibagué y de todo el Tolima. Revisa su póliza, la objeción y las pruebas, y le dice con claridad qué ruta conviene.
Por qué necesita un abogado de seguros en Ibagué y el Tolima
Las vías del Tolima concentran accidentes graves. Por ejemplo, el 7 de abril de 2026 un bus de pasajeros se volcó en la variante de Ibagué, cerca de la glorieta de Payandé, con seis personas fallecidas y 28 lesionadas. Además, corredores como Ibagué–Cajamarca–La Línea y la vía a Bogotá registran siniestros con frecuencia.
Detrás de cada accidente hay reclamaciones: SOAT, pólizas de responsabilidad civil del vehículo, seguros de vida, pólizas de deudores y, si la víctima iba trabajando, la ARL. Por eso, contar con un abogado de seguros en Ibagué desde el inicio evita errores que después cuestan dinero.
Qué casos atiende el abogado de seguros en Ibagué
- Pólizas objetadas de vida, invalidez, grupo deudores, accidentes personales y seguros generales.
- Reticencia en cualquier póliza: vida, vehículos, hogar, deudores, salud, accidentes personales o pólizas empresariales, cuando la aseguradora dice que usted ocultó o declaró mal información.
- Indemnizaciones por accidentes de tránsito en Ibagué y el Tolima: SOAT, responsabilidad civil y daños.
- Accidentes laborales de tránsito: cuando el accidente ocurre trabajando o en un transporte del empleador.
- Demandas contra aseguradoras ante jueces y ante la Superintendencia Financiera.
Reticencia en cualquier póliza: lo que la aseguradora debe probar
La reticencia es la inexactitud al declarar el estado del riesgo. Sin embargo, no basta con que falte un dato en el formulario. La Corte Constitucional ha dicho que la aseguradora debe pedir exámenes médicos antes de contratar si después quiere alegar preexistencias (Sentencia T-222 de 2014). Además, la carga de probar la preexistencia es de la compañía.
También ha protegido a asegurados cuando la objeción por reticencia no prueba mala fe (T-382 de 2023) y, en 2025, reiteró esas reglas (T-228 de 2025). Si quiere profundizar, lea qué es la reticencia en el contrato de seguro.
La reticencia no es exclusiva de los seguros de vida. Las aseguradoras también la alegan en pólizas de vehículos (por ejemplo, por el uso del carro o por el conductor habitual), de hogar, de deudores, de salud y en pólizas empresariales. En todas aplica el artículo 1058 del Código de Comercio: la información omitida debe ser relevante para el riesgo. Además, si la inexactitud fue un error sin culpa, el contrato no se anula; solo se reduce el pago en proporción.
Por otra parte, la aseguradora no puede alegar reticencia si conocía o debía conocer los hechos al contratar. Por eso, ante cualquier objeción por reticencia, un abogado de seguros en Ibagué revisa qué preguntó la compañía, qué verificó y qué pruebas tiene.
Objeción de la póliza: qué le recomienda un abogado de seguros en Ibagué
- No firme acuerdos ni “liquidaciones finales” sin revisarlos.
- Pida por escrito la objeción y la copia completa de la póliza y del formulario que firmó.
- Reúna la historia clínica, el informe del accidente y los soportes de pago de primas.
- Haga una reconsideración con argumentos jurídicos, no solo una carta de inconformidad.
- Si no prospera, acuda al Defensor del Consumidor Financiero, a la Superintendencia Financiera o al juez.
La compañía, además, tiene un plazo legal para pagar una vez usted acredita el siniestro y su cuantía. Si no lo hace, debe intereses moratorios (artículo 1080 del Código de Comercio).
Accidentes laborales de tránsito en el Tolima
Muchos accidentes de tránsito también son accidentes de trabajo: un mensajero, un conductor, un vendedor en ruta o un trabajador que viaja en el bus de la empresa. La ley considera accidente de trabajo el que ocurre durante el traslado entre la residencia y el trabajo cuando el transporte lo suministra el empleador (artículo 3 de la Ley 1562 de 2012).
En esos casos, el SOAT cubre primero la atención médica, y la ARL responde cuando se supera ese tope. Además, puede haber prestaciones económicas de la ARL, pensión de invalidez o de sobrevivientes, y una reclamación contra el responsable del accidente y su aseguradora. Por eso conviene que un abogado coordine todas las reclamaciones. Para el SOAT, revise cuánto paga el SOAT por incapacidad y muerte en 2026.
Servidores de la Fiscalía y del Banco Agrario con pólizas objetadas
Si usted es servidor de la Fiscalía General de la Nación, del Banco Agrario o de otra entidad pública, y le objetaron una póliza de vida grupo, de deudores (por ejemplo, de un crédito de libranza) o de invalidez, también puede contactar al Dr. Edwin. Es frecuente que la aseguradora alegue preexistencias aunque la póliza se vendió como colectiva y sin examen médico.
Conozca más en nuestra guía sobre la póliza negada por preexistencia a funcionarios de la Fiscalía.
Plazos que vigila un abogado de seguros en Ibagué
Las acciones derivadas del contrato de seguro prescriben, por regla general, en dos años desde que usted conoció o debió conocer el hecho (artículo 1081 del Código de Comercio). En cambio, las acciones laborales y contra el responsable del accidente tienen otros términos. Por eso, mientras antes revise su caso un abogado de seguros en Ibagué, más opciones tendrá.
Dr. Edwin Alfonso Martínez Tafur, abogado de seguros en Ibagué y el Tolima
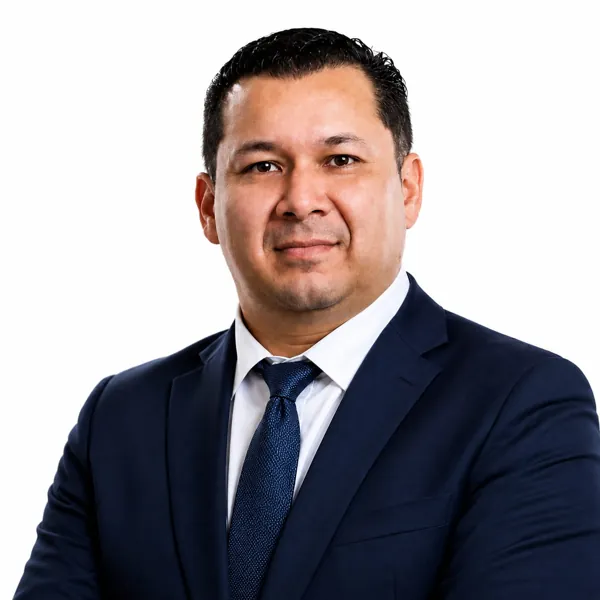
- Abogado de la Universidad La Gran Colombia.
- Especialista en Derecho de Seguros de la Universidad Externado de Colombia.
- Especialista en Derecho Laboral y de la Seguridad Social.
- Más de ocho años en litigio de seguros: pólizas de vida, invalidez, grupo deudores y seguros generales.
- Experiencia en procesos ante jueces y ante la Delegatura para Funciones Jurisdiccionales de la Superintendencia Financiera.
Su experiencia litigando en el sector asegurador le permite anticipar cómo construyen las compañías sus objeciones y dónde suelen fallar.
Preguntas frecuentes al abogado de seguros en Ibagué
¿Cuánto cuesta la primera revisión del caso?
Escríbale por WhatsApp. Le explicará la forma de trabajo y los honorarios antes de empezar.
¿Tengo que viajar o ir a una oficina?
No necesariamente. La revisión y buena parte del proceso se pueden hacer de forma virtual desde Ibagué o cualquier municipio del Tolima.
¿Sirve reclamar si la aseguradora ya me respondió que no?
Sí. La objeción no es una sentencia. Puede discutirse con reconsideración, queja o demanda, dentro de los plazos legales.
¿Qué documentos debo tener?
La póliza o certificado, la carta de objeción, la historia clínica, el informe del accidente y los soportes de pago de primas.
Hable hoy con un abogado de seguros en Ibagué
Si en Ibagué o el Tolima le objetaron una póliza, le negaron una indemnización o tuvo un accidente de tránsito o laboral, escriba al Dr. Edwin Martínez al WhatsApp 320 222 7760. Deje su nombre y celular, y cuéntele su caso.
Este contenido es informativo y no reemplaza la asesoría sobre su caso concreto. Cada caso se analiza en particular y no se garantizan resultados.